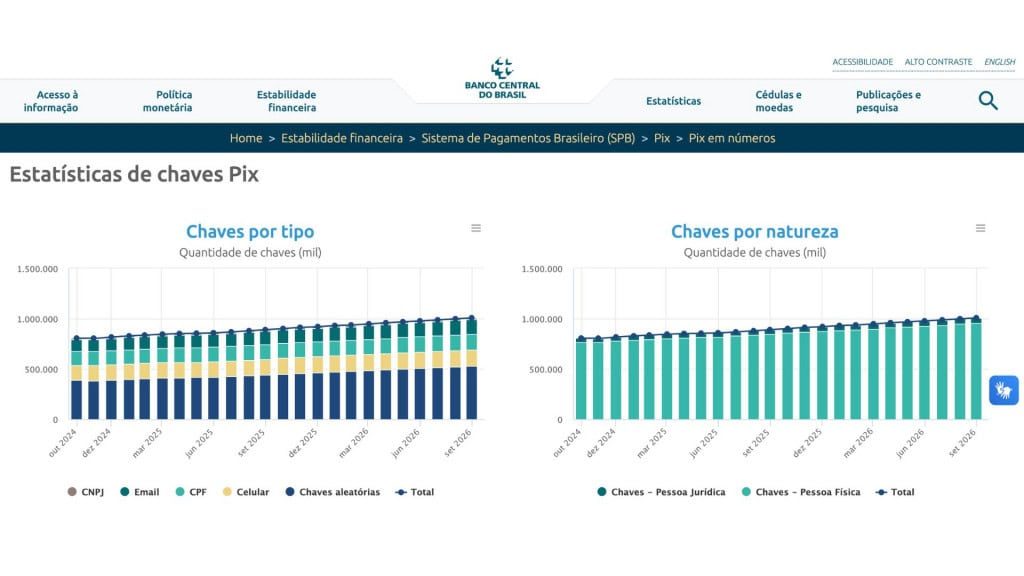
O sistema de pagamentos instantâneos do país alcançou um marco expressivo ao superar a marca de um bilhão de chaves Pix cadastradas no Banco Central. O volume histórico foi ultrapassado entre os meses de agosto e setembro de 2026, conforme divulgado pela autoridade monetária.
Crescimento e distribuição das chaves no país
O avanço nos registros mostra uma variação rápida em curto período. Enquanto o oitavo mês do ano registrava 998 milhões de chaves ativas, o mês seguinte saltou para 1,008 bilhão. Desse total expressivo, a grande maioria — cerca de 956,7 milhões — pertence a CPFs de pessoas físicas, enquanto o restante de 51,2 milhões está vinculado a cadastros de pessoas jurídicas e empresas.
Em relação aos tipos de identificadores escolhidos pelos usuários, a liderança absoluta é das chaves aleatórias, somando 526 milhões. Em seguida, aparecem os números de celular com 166 milhões, os CPFs totalizando 153 milhões e, por fim, os endereços de e-mail, que contabilizam 144,5 milhões de registros no sistema.
Impacto econômico e visão do mercado financeiro
Os dados estatísticos foram obtidos por meio do sistema do Diretório de Identificadores de Contas Transacionais (DICT) e tornados públicos através das atualizações mensais do Painel Estatístico do Pix mantido pelo Banco Central.
Sobre a relevância da ferramenta, especialistas apontam que “O Pix é o maior caso de sucesso de infraestrutura financeira digital do país”. A análise destaca que o meio de pagamento “transformou uma regulação bem desenhada e um padrão aberto em algo que as pessoas usam todos os dias sem precisar entender a tecnologia por trás”.
Além disso, especialistas do setor reforçam que “Para o mercado, o efeito também foi profundo”, destacando que “A interoperabilidade deixou de ser um diferencial e passou a ser regra, o que obrigou bancos e fintechs a repensarem seus produtos, suas jornadas e a maneira como utilizam dados.”
Perspectivas e próximos passos
Olhando para o futuro da ferramenta de transferências, as expectativas envolvem maior integração com serviços recorrentes e novas camadas de segurança e tecnologia.
“Daqui para frente, eu espero um Pix cada vez mais presente em pagamentos recorrentes, como o Pix Automático, com a segurança evoluindo de forma contínua, como vimos com o MED 2.0 e o rastreamento do dinheiro em casos de golpe. E com a conexão entre pagamentos, crédito e investimentos acontecendo de maneira mais simples para o usuário”, aponta a avaliação do mercado.
O avanço contínuo da ferramenta traz novos desafios para gestores e reguladores do setor financeiro nacional. “O grande desafio será equilibrar inovação e confiança, porque quanto mais o sistema cresce, mais a segurança, a transparência e a educação financeira precisam acompanhar esse ritmo”, conclui a análise.