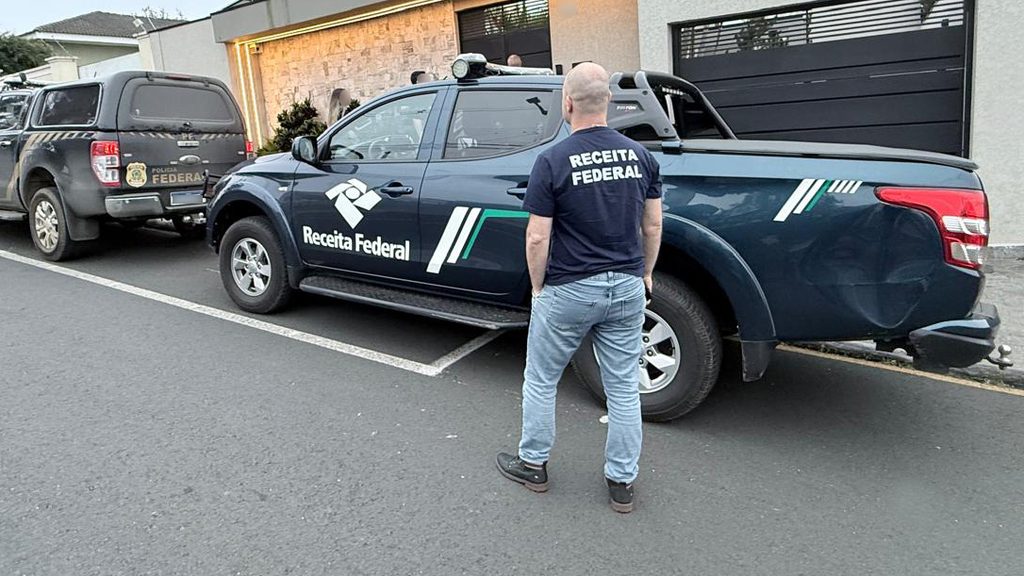
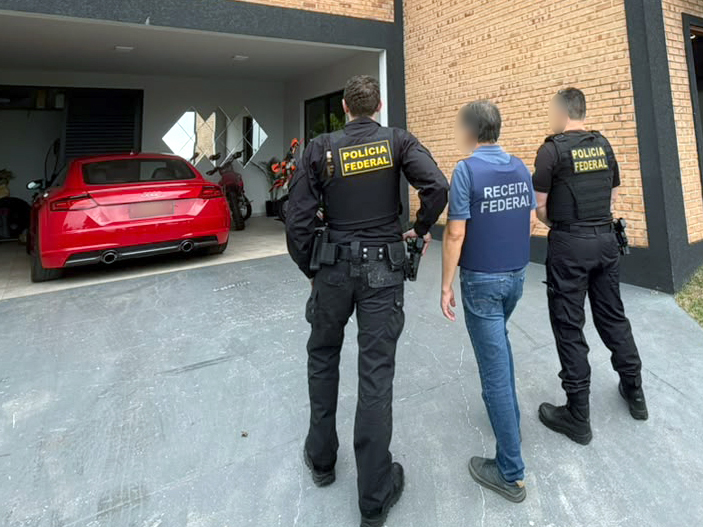
A Receita Federal, em conjunto com a Polícia Federal, deflagrou, na manhã desta quinta-feira (12/11), a fase ostensiva da Operação Tax Mirage, com o cumprimento de 19 mandados de busca e apreensão em Ponta Grossa (PR), Paranaguá (PR), Curitiba (PR), Porto Belo (SC), Itapema (SC), Manaus (AM), Ji-Paraná (RO) e Boa Vista (RR). A ação busca aprofundar as investigações sobre um esquema de fraudes tributárias que ultrapassam R$ 185 milhões.
Como funcionava a fraude
O núcleo investigado oferecia a clientes a promessa de eliminação de passivos tributários mediante supostos estudos de recuperação de créditos. Em contrapartida, recebia remuneração expressiva, calculada como percentual dos valores compensados. Restou demonstrado que os supostos “créditos recuperados” não existiam, pois tinham como lastro pagamentos indevidos de Contribuição Previdenciária que nunca ocorreram.
Além da sonegação fiscal, a fraude proporcionava também vantagens indevidas a algumas empresas participantes de processos licitatórios. Já foram identificados pelo menos 48 contribuintes beneficiados pela fraude, distribuídos por 32 municípios de 10 unidades da federação. No drive disponibilizado pela Receita Federal, é possível consultar o infográfico com o modus operandi da fraude e a relação da quantidade de contribuintes identificados por município, bem como os valores indevidamente compensados.
Impactos sobre a concorrência e as licitações
Outro aspecto relevante identificado pelos auditores foi o potencial impacto sobre a livre concorrência. Empresas beneficiadas pelas compensações indevidas conseguiam obter certidões de regularidade fiscal e, consequentemente, participar de licitações públicas em condições mais favoráveis que seus concorrentes. Dessa forma, companhias que cumpriam
regularmente suas obrigações tributárias passaram a disputar contratos públicos com pessoas jurídicas beneficiadas por fraudes tributárias.
Patrimônio incompatível com a renda declarada
A investigação também revelou expressivos sinais de riqueza incompatíveis com as atividades econômicas formalmente declaradas. Foram identificadas aquisições de imóveis de alto padrão, veículos de luxo e outros bens de elevado valor econômico, como uma lancha batizada com o nome do principal investigado, sendo que algumas despesas de manutenção foram liquidadas por empresa suspeita de lavagem de capitais. Os levantamentos patrimoniais demonstraram movimentações financeiras significativas e evolução patrimonial incompatível com a capacidade econômica declarada.
Os elementos reunidos apontam para a possível utilização de interpostas pessoas, popularmente conhecidas como “laranjas”, com a finalidade de ocultar a verdadeira titularidade de bens e dificultar a identificação da origem dos recursos empregados em sua aquisição e manutenção.
Próximos passos da investigação
O material apreendido durante a operação será submetido à análise técnica, com o objetivo de identificar os participantes do esquema, quantificar os prejuízos causados e localizar eventual patrimônio adquirido com recursos provenientes das práticas ilícitas.
Nome da operação
A expressão Tax Mirage (miragem fiscal) foi escolhida para dar nome à operação por representar a natureza ilusória dos supostos créditos tributários utilizados na fraude, que as investigações demonstraram ser inexistentes.
Compensações indevidas por estado e municípios
Na cidade de Borba, no Amazonas, um contribuinte teve como compensação indevida R$ 17.910.153,84; em Manaus, seis contribuintes receberam R$ 38.546.160,42; em Brasília, quatro contribuintes receberam indevidamente R$ 16.579.888,98; em Uberaba, Minas Gerais, um contribuinte recebeu R$ 210.014,13; em Uberlândia, também em Minas Gerais, um contribuinte recebeu R$ 2.190.818,20; em Várzea de Palma (MG), um contribuinte recebeu indevidamente R$ 13.454.147,74; em Campo Grande, no MS, um contribuinte teve como compensação indevida R$ 1.511.574,78; em Dourados, também no Mato Grosso do Sul, um contribuinte recebeu indevidamente R$ 1.119.271,21; em João Pessoa, na Paraíba, três receberam indevidamente R$ 249.478,85; em Campina Grande do Sul, no Paraná, um contribuinte recebeu indevidamente R$ 29.533.291,77; em Curitiba, dois receberam R$ 1.263.798,95; em Maringá, um recebeu R$ 37.777,16; em Pato Branco, um teve compensação indevida R$ 19.989.689,16; em Ponta Grossa (PR), um recebeu indevidamente R$ 653.685,46; em Terra Boa, também no Paraná, um contribuinte teve compensação indevida de R$ 279.722,14; Em Duque de Caxias, no Rio de Janeiro, um contribuinte recebeu indevidamente R$ 128.205,99; em Farroupilha, no Rio Grande do Sul, um contribuinte recebeu indevidamente R$ 10.227.345,66; em Garibaldi (RS), um recebeu indevidamente R$ 80.172,27; em Gramado, teve compensação indevida de R$ 76.088,42; em Vera Cruz (RS), um contribuinte recebeu indevidamente R$ 85.797,24; em Balneário Camboriú (SC), um contribuinte recebeu indevidamente R$ 1.434.229,38; em Blumenau, também em Santa Catarina, dois receberam indevidamente R$ 15.633.060,64; em Itajaí, um recebeu indevidamente R$ 6.487.381,54; em Barra do Chapéu, São Paulo, um contribuinte teve como compensação indevida R$ 51.291,67; em Buri (SP), um recebeu indevidamente R$ 51.476,00; em Caraguatatuba, um recebeu indevidamente R$ 2.268,08; em Carapicuíba, um recebeu indevidamente R$ 1.187.364,59; em Santo André, outro contribuinte recebeu R$ 579.808,59; em São Bernardo do Campo, um recebeu R$ 776,73; em São Caetano do Sul, um recebeu indevidamente R$ 267.463,93; em São Paulo, três receberam indevidamente R$ 3.704.963,34; e em Sorocaba, também em São Paulo, tiveram compensação indevida de R$ 1.507.849,72. O total recebido indevidamente foi de R$ 185.035.016,58.