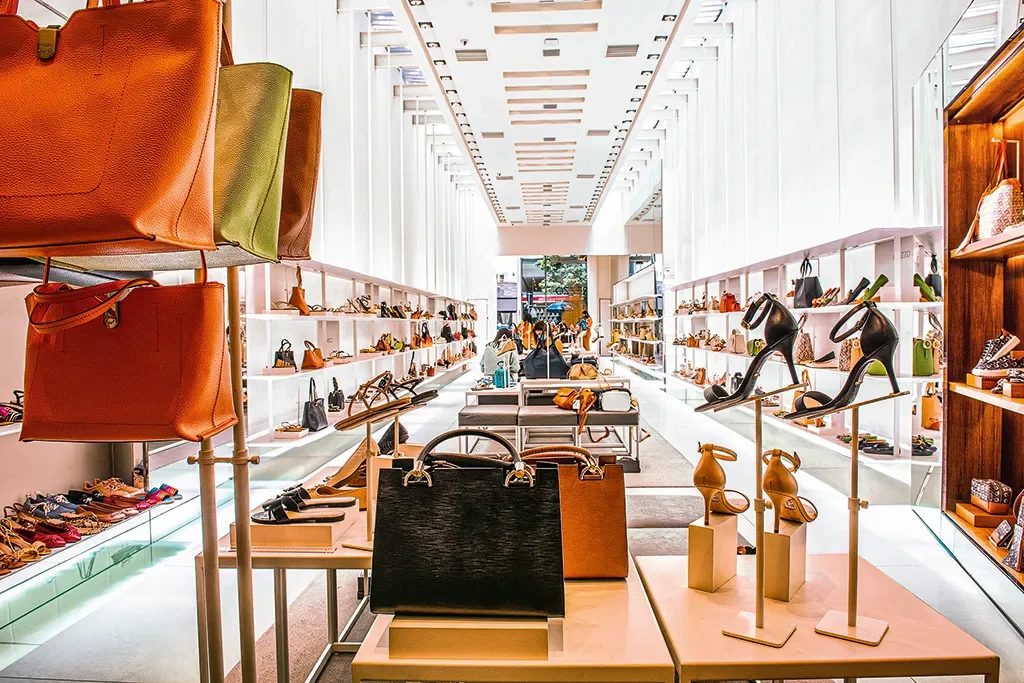
A Azzas 2154 (AZZA3), conglomerado detentor de marcas de destaque como Arezzo, Farm, Hering e Reserva, registrou um volume menor de vendas no terceiro trimestre de 2026, porém obteve maior rentabilidade por transação. A organização diminuiu a frequência de campanhas promocionais, expandiu suas margens de lucro e ampliou a captação de recursos financeiros durante um período em que os investidores dividem o foco entre os balanços financeiros e a reestruturação societária que dividirá novamente a Arezzo&Co e o Grupo SOMA.
Estratégia de preços e impacto no caixa
Ao optar por uma política comercial com menos descontos, a companhia focou em cobrar mais caro pelos seus produtos, o que resultou em uma operação mais enxuta e lucrativa. Essa guinada operacional permitiu à empresa gerar um volume de caixa expressivamente superior em relação aos períodos anteriores, demonstrando resiliência e foco na eficiência financeira.
Cisão societária no radar do mercado
Todo esse desempenho financeiro ocorre justamente às vésperas da cisão corporativa que vai separar as operações da Arezzo&Co e do Grupo SOMA. O mercado financeiro tem acompanhado de perto cada movimento da companhia, avaliando como essa melhora na geração de caixa pode impactar o futuro desmembramento dos negócios e a valorização das ações da holding no setor de varejo de moda.