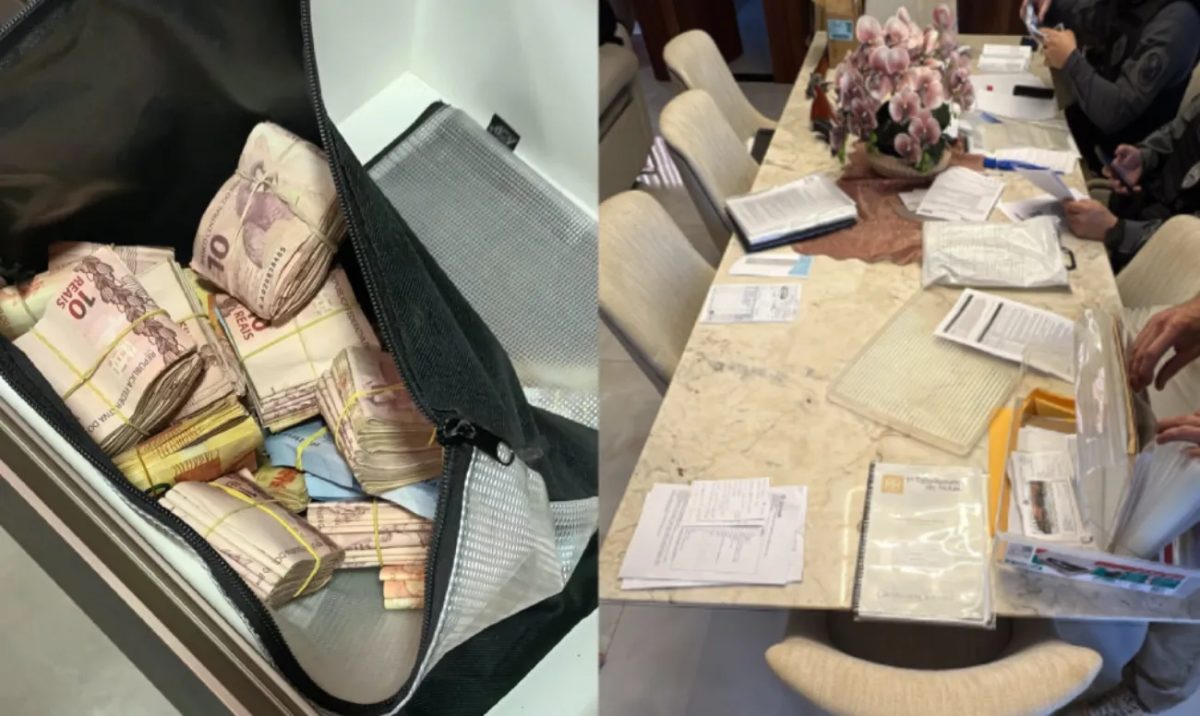
Uma ampla ofensiva coordenada nesta quarta-feira (4) pela Receita Federal e pelo Grupo de Atuação Especial de Combate ao Crime Organizado (Gaeco) mira esquemas de sonegação fiscal, falsidade ideológica e lavagem de dinheiro no comércio de sebo e gordura animal. A Justiça determinou o bloqueio de R$ 271.481.696,96 em bens de nove investigados, incluindo imóveis, veículos, contas bancárias e investimentos.
Alvos e mandados em quatro estados
As ordens judiciais abrangem 64 mandados de busca e apreensão cumpridos nos estados do Paraná, São Paulo, Santa Catarina e Rio Grande do Sul.
As cidades com alvos são: 23 em Londrina; 15 em Maringá; 15 em São Paulo (SP); 6 em Arapongas; 4 em Apucarana; 4 em Cambé; 4 em Rolândia; 4 em Paiçandu; 3 em Cianorte; 3 em Jandaia do Sul; 2 em Curitiba; 2 em São José dos Pinhais; 2 em Campinas; 2 em Passo Fundo (RS); 1 em Colorado; 1 em Enéas Marques; 1 em Foz do Iguaçu; 1 em Goioerê; 1 em Loanda; 1 em Mandaguari; 1 em Marialva; 1 em Pitanga; 1 em Toledo; 1 em Barretos; 1 em Rancharia; 1 em Joinville (SC); 1 em Erechim (RS) e 1 em Marau (RS). A identidade dos suspeitos não foi revelada pelas autoridades.
Operações Enxágue e Catéter
Embora atuem de forma autônoma, as investigações batizadas de Enxágue e Catéter possuem conexões diretas. Os órgãos fiscalizadores descobriram que ambas utilizavam os mesmos fundos de investimento em direitos creditórios (FIDCs), administrados por uma única instituição financeira, para “converter títulos sem lastro em recursos com aparência de legalidade”, o Ministério Público do Paraná (MP-PR) explicou.
Como atuava o esquema criminoso
O plano fraudulento funcionava por meio de etapas bem definidas envolvendo fornecedores, intermediários e empresas de fachada. Na primeira fase, os fornecedores comercializavam o sebo e a gordura animal sem a emissão de notas fiscais, ou direcionavam os documentos para companhias de mentira sem que houvesse o transporte real das mercadorias.
Posteriormente, as chamadas empresas “noteiras” — registradas em nome de laranjas e destituídas de estrutura física ou patrimônio real — emitiam as notas fiscais para as indústrias compradoras. Esse mecanismo gerava créditos fictícios de Imposto sobre Circulação de Mercadorias e Serviços (ICMS). Como essas companhias de fachada assumiam os débitos tributários, os mentores da fraude conseguiam blindar o próprio patrimônio e esconder sua participação nos crimes.
Para sustentar o negócio ilegal, o grupo dividia-se em cinco núcleos distintos: os criadores de empresas fantasmas e emissores de notas frias; as indústrias beneficiárias dos créditos falsos de ICMS; as companhias de intermediação financeira; os negócios voltados para a ocultação de bens; e, por fim, os fornecedores reais da mercadoria.